Caso: una empresa del Sistema de Empresas Públicas
El directorio tiene que poder responder, sin pedir un informe nuevo, cuánto riesgo acepta y cuáles riesgos ya pasaron ese límite.
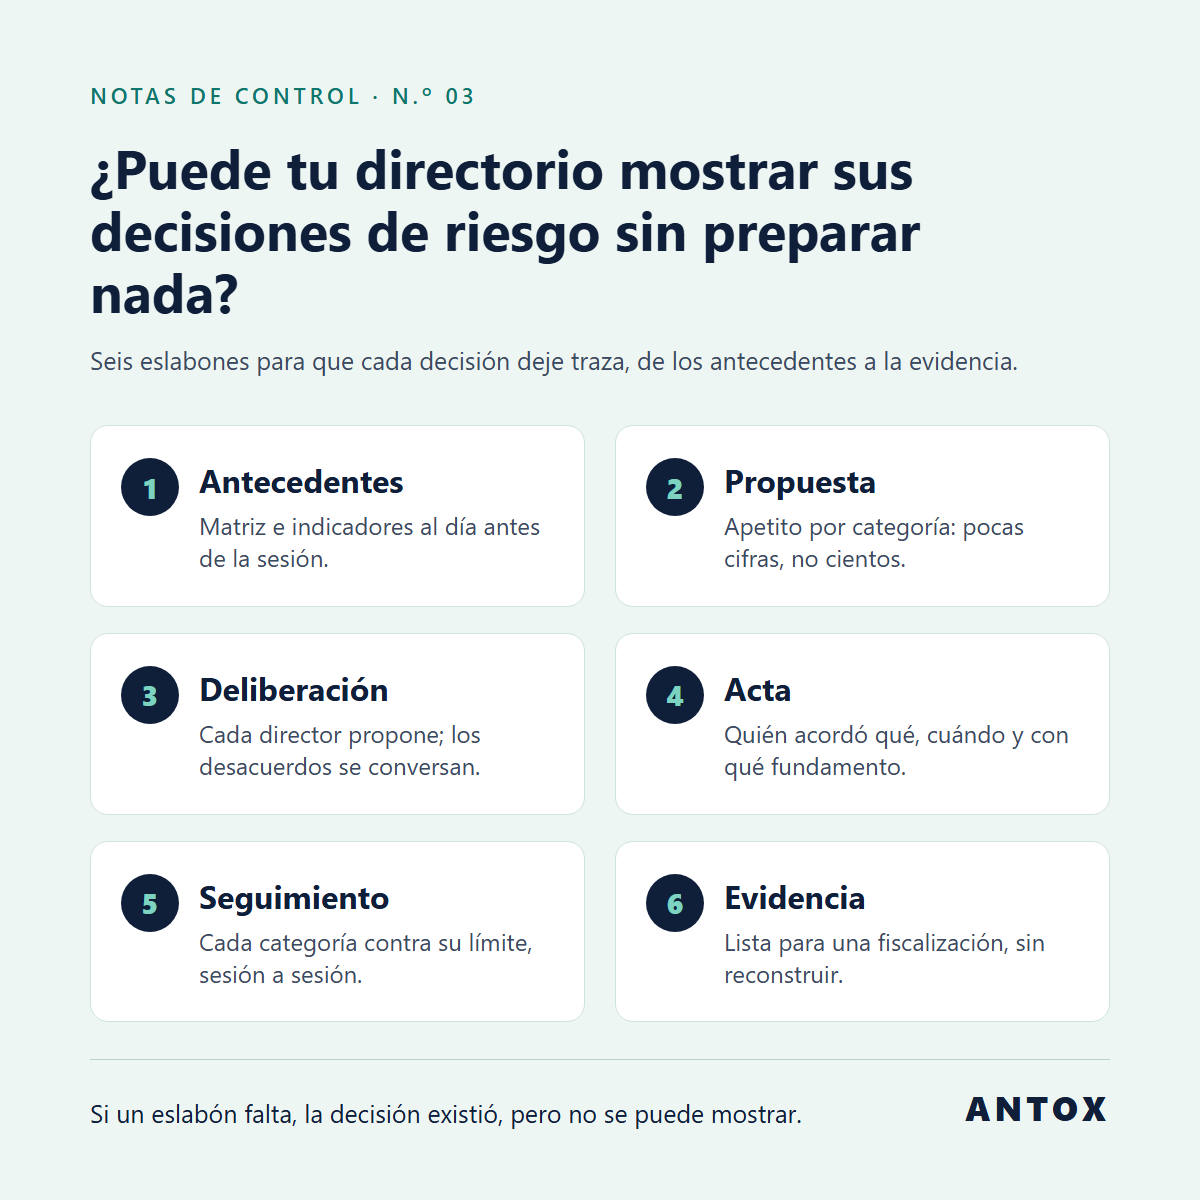
Este caso viene de una matriz base que hemos diseñado para este rubro y que se personaliza y adapta a la realidad de cada institución.
En una empresa SEP, el Código SEP le asigna al directorio una responsabilidad indelegable en la supervisión de la gestión, y le pide aprobar formalmente el apetito y la tolerancia al riesgo. En la práctica, eso significa que el directorio tiene que poder responder dos preguntas sin pedir un informe nuevo: cuánto riesgo estamos dispuestos a aceptar y cuáles riesgos ya pasaron ese límite.
Lo que más pesa es:
- Riesgos de cumplimiento propios de una empresa del Estado: probidad, compras, uso de recursos públicos.
- Riesgos de continuidad de un servicio que no se puede detener.
- La trazabilidad: quién decidió qué, y con qué antecedentes.
El eslabón que falla primero es la trazabilidad. Las decisiones se toman, pero quedan repartidas en actas, correos y presentaciones. Cuando llega una fiscalización, hay que reconstruir quién aprobó qué y cuándo.
¿Podría mostrar hoy, sin preparar nada, cuándo aprobó su directorio su último apetito de riesgo?
Ver la publicación y los comentarios en LinkedIn · Conversemos sobre su caso · Todas las notas